Khi tổ chức khám sức khỏe định kỳ cho người lao động, doanh nghiệp không chỉ cần lựa chọn cơ sở y tế phù hợp mà còn phải chuẩn bị đầy đủ chứng từ phục vụ thanh toán, hạch toán và quyết toán thuế.
Một bộ hồ sơ thanh toán khám sức khỏe doanh nghiệp được xây dựng rõ ràng sẽ giúp phòng Hành chính – Nhân sự (HCNS) phối hợp hiệu quả với bộ phận kế toán, kiểm soát ngân sách và hạn chế rủi ro khi giải trình chi phí.
Bài viết dưới đây hướng dẫn doanh nghiệp chuẩn bị hồ sơ, phân loại khoản chi và lưu ý các quy định liên quan đến chi phí khám sức khỏe cho nhân viên.
1. Hồ sơ thanh toán khám sức khỏe doanh nghiệp gồm những gì?
Hồ sơ thanh toán cần phản ánh được mục đích tổ chức khám, đối tượng tham gia, dịch vụ thực tế đã thực hiện và số tiền doanh nghiệp phải thanh toán.
1.1. Hồ sơ nội bộ của doanh nghiệp
Tùy theo quy trình quản lý, doanh nghiệp nên chuẩn bị:
- Kế hoạch khám sức khỏe định kỳ đã được phê duyệt.
- Quyết định hoặc đề xuất tổ chức khám sức khỏe cho người lao động.
- Danh sách nhân viên thuộc diện khám.
- Dự toán ngân sách và phê duyệt chi phí.
- Quy chế nội bộ hoặc tài liệu xác định chính sách khám sức khỏe, nếu có.
Các tài liệu này giúp làm rõ mục đích và căn cứ phát sinh chi phí, đặc biệt khi doanh nghiệp tổ chức khám cho nhiều phòng ban, chi nhánh hoặc nhóm lao động.
1.2. Chứng từ từ đơn vị cung cấp dịch vụ y tế
Các chứng từ chi phí khám sức khỏe nhân viên thường bao gồm:
- Hợp đồng cung cấp dịch vụ khám sức khỏe.
- Phụ lục hợp đồng hoặc bảng danh mục khám đã thống nhất.
- Danh sách người lao động thực tế tham gia khám.
- Biên bản nghiệm thu, đối soát hoặc xác nhận hoàn thành dịch vụ.
- Hóa đơn hợp pháp theo quy định.
- Chứng từ thanh toán phù hợp với phương thức và giá trị giao dịch.
Doanh nghiệp cần đối chiếu thông tin trên hợp đồng, hóa đơn và bảng nghiệm thu để bảo đảm số lượng người khám, đơn giá và tổng chi phí thống nhất.
Lưu ý: Không phải mọi tài liệu nêu trên đều là chứng từ bắt buộc trong tất cả trường hợp. Hồ sơ cụ thể phụ thuộc vào hợp đồng, quy trình kế toán và quy định pháp luật áp dụng.
2. Phân loại các khoản chi phí khám sức khỏe nhân viên
Việc phân loại chi phí ngay từ khâu lập kế hoạch giúp doanh nghiệp dễ dàng quản lý ngân sách và thực hiện quyết toán.
|
Nhóm chi phí |
Đặc điểm |
|
Khám sức khỏe định kỳ theo quy định |
Khoản chi thuộc trách nhiệm của người sử dụng lao động |
|
Khám phát hiện bệnh nghề nghiệp |
Áp dụng cho người lao động thuộc đối tượng phải khám theo quy định |
|
Khám chuyên khoa phụ sản |
Thực hiện đối với lao động nữ theo quy định |
|
Danh mục khám nâng cao |
Do doanh nghiệp bổ sung theo chính sách chăm sóc sức khỏe |
|
Dịch vụ tự chọn của nhân viên |
Cần xác định rõ bên chịu chi phí theo thỏa thuận |
Theo Điều 21 Luật An toàn, vệ sinh lao động 2015, người sử dụng lao động có trách nhiệm tổ chức khám sức khỏe định kỳ cho người lao động theo tần suất luật định và chi trả chi phí đối với các hoạt động thuộc phạm vi quy định.
Đối với những dịch vụ khám chuyên sâu bổ sung, doanh nghiệp cần xác định rõ đây là khoản công ty tài trợ hay khoản người lao động tự thanh toán.
Việc tách riêng các khoản chi này giúp hạn chế nhầm lẫn khi lập hồ sơ thanh toán và hạch toán kế toán.
3. Chi phí khám sức khỏe có được trừ khi tính thuế TNDN không?
Chi phí khám sức khỏe được trừ thuế TNDN khi đáp ứng các điều kiện tương ứng theo quy định pháp luật thuế hiện hành.
Về nguyên tắc, doanh nghiệp cần chứng minh khoản chi có liên quan đến hoạt động sản xuất, kinh doanh, có đầy đủ hóa đơn, chứng từ hợp pháp và đáp ứng điều kiện thanh toán theo quy định.
Đối với chi phí khám sức khỏe định kỳ bắt buộc, hồ sơ cần thể hiện rõ trách nhiệm của doanh nghiệp và việc tổ chức khám thực tế.
Đối với các chương trình khám nâng cao, doanh nghiệp nên lưu thêm tài liệu về chính sách phúc lợi, quyết định phê duyệt và danh sách nhân sự được hưởng.
Cần phân biệt khoản chi khám sức khỏe theo nghĩa vụ pháp luật với khoản phúc lợi tự nguyện, bởi việc xác định tính chất khoản chi có thể ảnh hưởng đến điều kiện và giới hạn khấu trừ thuế.
Theo Điều 21 Luật An toàn, vệ sinh lao động 2015, chi phí khám sức khỏe thuộc trách nhiệm người sử dụng lao động được hạch toán vào chi phí được trừ theo pháp luật thuế TNDN.
Đối với các khoản phúc lợi tự nguyện, điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP quy định giới hạn đối với tổng khoản chi có tính chất phúc lợi trực tiếp cho người lao động là một tháng lương bình quân thực tế thực hiện trong năm tính thuế.
3.1. Điều kiện về hóa đơn và thanh toán
Theo Điều 9 Nghị định 320/2025/NĐ-CP, đối với khoản mua hàng hóa, dịch vụ từng lần có giá trị từ 5 triệu đồng trở lên, doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện chi phí được trừ, trừ trường hợp pháp luật có quy định riêng.
Quy định cũng đề cập trường hợp mua nhiều lần trong cùng ngày từ một người bán, có tổng giá trị đạt ngưỡng 5 triệu đồng.
Vì vậy, doanh nghiệp nên ưu tiên thanh toán chi phí khám sức khỏe qua ngân hàng và lưu giữ đầy đủ chứng từ giao dịch.
4. Hạch toán chi phí khám sức khỏe nhân viên như thế nào?
Việc hạch toán chi phí khám sức khỏe nhân viên cần căn cứ vào bản chất khoản chi, chế độ kế toán đang áp dụng và chính sách của doanh nghiệp.
Thông thường, kế toán cần thực hiện các bước:
- Kiểm tra hợp đồng, hóa đơn và hồ sơ nghiệm thu dịch vụ.
- Đối chiếu số lượng nhân viên thực tế tham gia với danh sách đăng ký.
- Phân loại khoản khám bắt buộc và khoản khám nâng cao, phúc lợi.
- Xác định tài khoản kế toán phù hợp với mục đích sử dụng chi phí.
- Lưu hồ sơ phục vụ kiểm tra, đối chiếu và quyết toán thuế.
Không nên mặc định mọi khoản khám sức khỏe đều được ghi nhận vào cùng một tài khoản kế toán. Việc phân bổ có thể khác nhau tùy cơ cấu hoạt động và chế độ kế toán của từng doanh nghiệp.
5. Quy trình quyết toán khám định kỳ doanh nghiệp
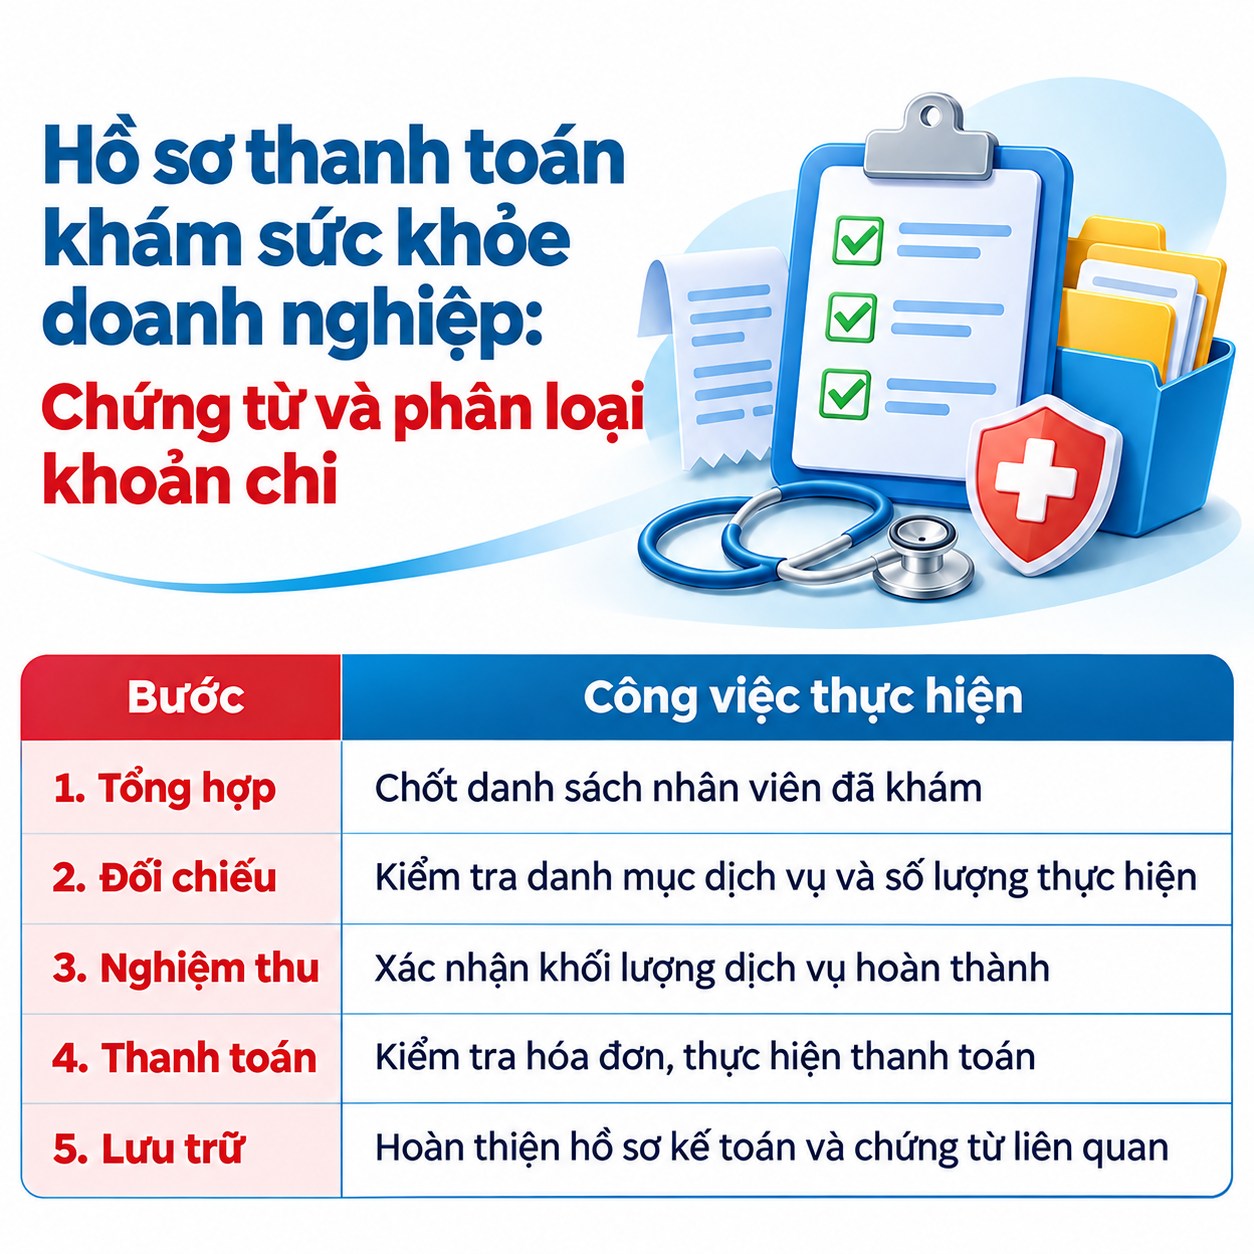
Để quyết toán khám định kỳ doanh nghiệp thuận lợi, phòng HCNS và kế toán nên phối hợp theo quy trình thống nhất.
|
Bước |
Công việc thực hiện |
|
1. Tổng hợp |
Chốt danh sách nhân viên đã khám |
|
2. Đối chiếu |
Kiểm tra danh mục dịch vụ và số lượng thực hiện |
|
3. Nghiệm thu |
Xác nhận khối lượng dịch vụ hoàn thành |
|
4. Thanh toán |
Kiểm tra hóa đơn, thực hiện thanh toán |
|
5. Lưu trữ |
Hoàn thiện hồ sơ kế toán và chứng từ liên quan |
Doanh nghiệp có nhiều ca làm việc hoặc chi nhánh nên đối soát danh sách theo từng bộ phận, tránh thanh toán trùng hoặc bỏ sót nhân sự.
Ngoài ra, hồ sơ tài chính cần được quản lý tách biệt với hồ sơ sức khỏe cá nhân để bảo đảm tính bảo mật thông tin y tế của người lao động.
6. Dịch vụ khám sức khỏe doanh nghiệp tại TOMEC
Hệ thống Y khoa Công nghệ cao TOMEC cung cấp dịch vụ khám sức khỏe doanh nghiệp, hỗ trợ các đơn vị xây dựng chương trình khám phù hợp với đặc điểm nhân sự, nhu cầu chăm sóc sức khỏe và ngân sách.
6.1. Danh mục khám phù hợp với từng nhóm lao động
Tùy chương trình được thống nhất, doanh nghiệp có thể lựa chọn:
- Khám thể lực: Chiều cao, cân nặng, huyết áp và các chỉ số liên quan.
- Khám lâm sàng: Nội khoa, ngoại khoa, mắt, tai mũi họng và các chuyên khoa phù hợp.
- Xét nghiệm: Xét nghiệm máu, nước tiểu theo danh mục.
- Chẩn đoán hình ảnh: Siêu âm, chụp X-quang và các kỹ thuật phù hợp với chỉ định.
- Khám chuyên sâu: Các dịch vụ tầm soát sức khỏe được bổ sung theo nhu cầu và chỉ định chuyên môn.
Danh mục cụ thể được thống nhất trước khi triển khai, tạo cơ sở để doanh nghiệp quản lý chi phí và đối chiếu dịch vụ sau khám.
6.2. Hệ thống thiết bị y tế hiện đại
TOMEC đầu tư các công nghệ phục vụ khám và đánh giá sức khỏe, bao gồm:
- Hệ thống xét nghiệm tự động Cobas 8000: Hỗ trợ phân tích các chỉ số xét nghiệm theo danh mục chuyên môn.
- Máy chụp CT 128 lát cắt: Phục vụ chẩn đoán hình ảnh khi có chỉ định phù hợp.
- Máy cộng hưởng từ GE SIGNA Pioneer 3.0 Tesla: Hỗ trợ khảo sát não, cột sống, cơ xương khớp và các vùng cơ thể theo chỉ định, không sử dụng tia X.
- Hệ thống nội soi Olympus CV-190: Hỗ trợ quan sát đường tiêu hóa, kết hợp công nghệ NBI trong đánh giá tổn thương niêm mạc.
Các kỹ thuật chuyên sâu không mặc nhiên thuộc danh mục khám sức khỏe định kỳ bắt buộc. Doanh nghiệp có thể cân nhắc bổ sung dựa trên nhu cầu, đặc điểm nhân sự và tư vấn chuyên môn.
6.3. Hỗ trợ doanh nghiệp đối soát và hoàn thiện hồ sơ
Khi sử dụng dịch vụ khám sức khỏe doanh nghiệp tại TOMEC, đơn vị có thể trao đổi trước về các nội dung phối hợp như:
- Thống nhất danh mục khám và số lượng nhân sự.
- Lập kế hoạch, phân chia lịch khám phù hợp.
- Đối chiếu danh sách nhân viên thực tế tham gia.
- Thống nhất nội dung nghiệm thu, thanh toán và chứng từ theo hợp đồng.
Việc chuẩn bị các yêu cầu về hồ sơ ngay từ đầu giúp phòng HCNS và kế toán chủ động hơn trong quá trình thanh toán, quyết toán.
7. Những lưu ý khi hoàn thiện hồ sơ thanh toán
Để hạn chế sai sót, doanh nghiệp nên kiểm tra một số vấn đề trước khi chốt hồ sơ:
- Thông tin trên hóa đơn phải phù hợp với giao dịch thực tế.
- Danh sách người khám phải được đối chiếu với kết quả thực hiện dịch vụ.
- Các dịch vụ phát sinh ngoài hợp đồng cần có căn cứ xác nhận.
- Khoản chi do nhân viên tự thanh toán phải được tách riêng nếu không thuộc trách nhiệm của doanh nghiệp.
- Chứng từ thanh toán phải đáp ứng quy định thuế tại thời điểm phát sinh.
Đặc biệt, doanh nghiệp không nên chỉ lưu hóa đơn mà bỏ qua hợp đồng, bảng đối soát và tài liệu xác nhận khối lượng dịch vụ đã thực hiện.
8. Kết luận
Chuẩn bị đầy đủ hồ sơ thanh toán khám sức khỏe doanh nghiệp giúp doanh nghiệp kiểm soát chi phí, minh bạch chứng từ và thuận lợi hơn khi hạch toán, quyết toán thuế.
Để quá trình triển khai hiệu quả, doanh nghiệp nên lựa chọn đơn vị y tế có danh mục khám rõ ràng, khả năng tổ chức phù hợp và quy trình phối hợp hồ sơ thống nhất.
TOMEC đồng hành cùng doanh nghiệp trong việc xây dựng chương trình khám sức khỏe định kỳ, kết hợp hệ thống thiết bị y tế hiện đại và danh mục khám phù hợp với nhu cầu của từng đơn vị.
Nhận tư vấn tại đây:
HỆ THỐNG Y KHOA CÔNG NGHỆ CAO TOMEC
Địa chỉ: 36–38 Lê Văn Hưu, Hà Nội.
Hotline: 1900 886 886 / 086 993 6688
Website: tomec.vn
Thông tin trong bài viết chỉ mang tính tham khảo, không thay thế cho chẩn đoán hay chỉ định y khoa. Bạn vui lòng đến trực tiếp cơ sở y tế để được bác sĩ thăm khám và tư vấn trực tiếp.
Chưa có tài liệu tham khảo.